رقم 515 | 3 أبريل 2026
Weekly Report No. 515 ending on April 3, 2026
متوسط سعر النفط برنت الأسبوعي ارتفع مرة أخرى هذا الأسبوع، حيث زاد بمقدار 4.9 دولار ليصل إلى 110.3 دولار/برميل. رفض إيران لعرض وقف إطلاق النار لمدة 48 ساعة من الولايات المتحدة واستمرار الهجمات من الجانبين على البنية التحتية المدنية في دول المنطقة لا يزال يحافظ على مستوى التوترات مرتفعًا. تشير البيانات إلى أن تحميل النفط الخام من موانئ الشرق الأوسط قد انخفض بنسبة 70% ليصل إلى 5.2 مليون برميل/يوم. مع استهداف ناقلة VLCC في الكويت وناقلة نفط تابعة لقطر من قبل إيران، لا يزال مسار السفن عبر مضيق هرمز يُعتبر غير آمن، وتبقى حركة المرور عبر هذا المسار محدودة. دخول الحوثيين في اليمن رسميًا إلى الحرب بين الولايات المتحدة وإسرائيل وإيران وتهديدهم بإغلاق مضيق باب المندب قد يجعل الظروف في سوق النفط أكثر صعوبة مع تراجع الأمل في إنهاء الحرب. عدم الاستقرار في سوق النفط وارتفاع الأسعار أثر أيضًا على الوضع الاقتصادي. بقاء أسعار النفط مرتفعة قد يمنع انخفاض مستوى التضخم، ومع خلق ضعف في النمو الاقتصادي، سيؤدي إلى تقليل الطلب على النفط. حاليًا، من المتوقع أن يبقى سوق النفط متقلبًا للغاية تحت تأثير التطورات في الشرق الأوسط، وأن تعطل حركة المرور في مضيق هرمز سيبقي مستويات الأسعار مرتفعة. حاليًا، أي انخفاض في أسعار النفط مشروط بوجود علامات على انتهاء النزاع في المنطقة وفتح مضيق هرمز.
بلغ متوسط سعر النافتا FOB في الخليج العربي 1065 دولار/طن بزيادة قدرها 47 دولار. وبالنظر إلى الانخفاض الحاد الذي بلغ 23 دولارًا في سعر نفط دبي، شهدت دامنک تكرير الخليج العربي زيادة ملحوظة قدرها 29 دولارًا، وسجلت لأول مرة في السنوات الخمس الماضية مستويات إيجابية سعرية في هذه الفترة الزمنية. بينما كانت الاضطرابات في مضيق هرمز قد أعطت الأمل للمشترين الآسيويين في الإمدادات الروسية، فإن الهجوم المتجدد على محطة أست لوغاي الروسية قد عرض إمدادات هذه المنطقة أيضًا لخطر الاضطراب. في ظل اضطراب إمدادات النافتا، قامت كوريا الجنوبية أيضًا بحظر تصدير النافتا لتلبية احتياجاتها الداخلية، مما أدى إلى انخفاض الإمدادات الإقليمية في آسيا. على الرغم من أن دامنک الإيثيلين-نافتا قد وصل إلى مستويات عالية من نقطة التعادل؛ إلا أن هذا النمو يعود أساسًا إلى قيود إمدادات الإيثيلين الناتجة عن إغلاق الكراكرات البخارية، مما لا يمكن أن يخلق طلبًا إضافيًا على النافتا. بالإضافة إلى ذلك، فإن الزيادة الحادة في سعر النافتا مقارنة بالغاز المسال قد جعلت من الغاز المسال خيارًا مفضلًا. في قطاع الأروماتيك، أدت زيادة سعر النافتا إلى تأثير كبير على هوامش الربح، مما جعل إنتاج الأروماتيك غير اقتصادي. على الرغم من وجود أربيتراج مفتوح للنافتا من غرب السويس، إلا أن تدفق النافتا المستلم لم يكن كافيًا، ومن المتوقع أن يستمر سوق النافتا في التقلب والدعم كما هو الحال مع النفط حتى استمرار الحرب في الشرق الأوسط.
بلغ متوسط سعر البنزين 95 FOB في الخليج 139 دولارًا/برميل بعد زيادة قدرها 2 دولار، ومع الانخفاض الحاد في سعر النفط في دبي، ارتفع هامش التكرير في الخليج بمقدار 26 دولارًا، ليصل إلى أعلى مستوياته في نفس الفترة خلال السنوات الخمس الماضية. أدى انخفاض العرض في الشرق الأوسط بسبب الاضطرابات في مضيق هرمز من جهة، وانخفاض العرض الإقليمي بسبب إعطاء الأولوية للاحتياجات الداخلية للدول إلى مواجهة سوق البنزين قيود العرض. ولكن في الأسابيع الأخيرة، تمكنت الإمدادات من الهند من تعويض جزء من انخفاض الإمدادات، مما أدى إلى تباطؤ الزيادة في أسعار البنزين. في الظروف الحالية، على الرغم من ارتفاع أسعار المنتجات، لا يزال الطلب الإقليمي مستقرًا بفضل جهود الحكومات لتقديم دعم وقود نسبي مستقر، مما يجذب البنزين المتوفر في السوق. كما أن برتامينا، أكبر مشترٍ للبنزين في المنطقة، قد نظمت 5 مناقصات شراء. نظرًا للطلب الموجود في السوق، من المتوقع أن يحافظ سوق البنزين على مستوياته السعرية العالية وسط حرب الشرق الأوسط، وأن يبقى هامش التكرير متقلبًا.
السوق العالمي للأمونياك حالياً تحت تأثير ضغط مزدوج ناتج عن توقف الصادرات في الشرق الأوسط وأزمة تشغيلية في أستراليا، مما أدى إلى حبس العرض وارتفاع غير مسبوق في الأسعار. بينما يواجه الشرق الأوسط، كمركز رئيسي للإمداد، انخفاضاً بنسبة 92% في حجم الشحنات في مارس (من 395,000 طن إلى 30,000 طن فقط)، ومعظم وحدات التصدير في السعودية خارج الخدمة لأسباب تتعلق بالسلامة، من جهة أخرى، أدى التوقف المفاجئ وغير المتوقع لوحدة بيليبارا في أستراليا إلى تحول البلاد من مورد إلى طالب للمنتج. هذا التداخل في الأزمات جعل أستراليا تستقطب شحنات طارئة بأسعار 900 دولار/طن من مصادر بعيدة مثل عمان والصين وإندونيسيا لتعويض نقص الإنتاج خلال فترة الصيانة التي تتراوح بين 4 إلى 6 أسابيع، مما فرض ضغطاً إضافياً على المشترين التقليديين في الهند وشرق آسيا. من ناحية أخرى، فإن عواقب هذا الاضطراب الواسع في الشرق الأوسط وأستراليا جعلت عملاق الفوسفات العالمي (OCP المغرب) يوقف 30% من إنتاجه في الربع الثاني بسبب عدم توفر الأمونيا اللازمة. مع عدم وضوح الوقت الدقيق لعودة الوحدات الإنتاجية في السعودية واستمرار فترة الصيانة في أستراليا، من المتوقع أن يبقى السوق تحت ضغط قيود العرض، وأن تستمر تدفقات المنتجات من المحيط الأطلسي (خليج أمريكا وترينيداد) نحو شرق السويس لسد هذه الفجوة في العرض.
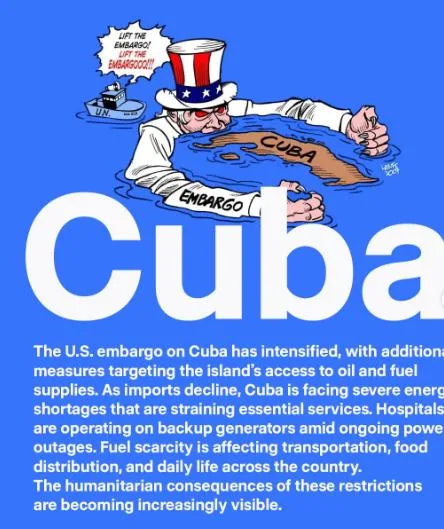
بعد مرور ثلاثة أشهر من الحصار البري لكوبا من قبل الولايات المتحدة الأمريكية، أعلن مسؤولو هذا البلد الأسبوع الماضي أنه بعد الحصول على موافقة ضمنية، في الواقع عدم معارضة ترامب لاستيراد شحنات الطاقة، ينتظرون وصول ناقلة نفط روسية تحمل 1000 برميل من النفط الخام من هذا البلد. أخيرًا، وصلت هذه الناقلة التي تحمل اسم "أناتولي كولودكين"، والتي تحمل حوالي 730 ألف برميل من النفط الخام، الأسبوع الماضي بعد تقلبات عديدة إلى وجهتها، مدينة ماتانزاس (على السواحل الشمالية لكوبا). يأتي حصار كوبا في وقت تواجه فيه البلاد أزمة طاقة خطيرة. إن نقص الوقود الحاد، وانقطاع الكهرباء، وعدم الوصول إلى الخدمات العامة هي التحديات الرئيسية التي تواجه الحياة اليومية للناس في هافانا ومدن كوبية أخرى. من الجدير بالذكر أن هذه الشحنة ليست حلاً لأزمة كوبا، حيث يقدر الخبراء أن هذه الشحنة يمكن أن تنتج فقط حوالي 180 ألف برميل من الديزل، وهو ما يكفي لتلبية احتياجات كوبا اليومية لمدة 9 إلى 10 أيام. بالطبع، تواصل حكومة كوبا مشاوراتها مع الولايات المتحدة وروسيا، ووفقًا لما أعلنه وزير الطاقة الروسي، سيتم تسليم الشحنة الثانية قريبًا إلى هذا البلد. تعمل الولايات المتحدة هذه الأيام كأكبر خطر في سوق الطاقة في نطاق من الحرب إلى العقوبات والحصار. أداء لم يسفر حتى الآن عن شيء سوى اضطراب في العرض وزيادة سريعة في الأسعار.