شماره 515 | ۱۴ فروردین ۱۴۰۵
گزارش هفتگی شماره 515 منتهی به 3 آوریل 2026
میانگین هفتگی قیمت نفت برنت این هفته مجددا افزایش یافت و با رشد 4.9 دلاری به 110.3 دلار/ بشکه رسید. رد پیشنهاد آتشبس 48 ساعتۀ ایالات متحده از سوی ایران و ادامۀ حملات طرفین به زیرساختهای غیرنظامی کشورهای منطقه همچنان سطح تنشها را بالا نگه داشته است. دادهها نشان میدهند که بارگیری نفت خام از بنادر خاورمیانه با کاهش 70 درصدی به تنها 5.2 میلیون بشکه/روز رسیده است. با هدف قرار گرفتن یک کشتی VLCC در کویت و یک تانکر نفتی متعلق به قطر انرژی توسط ایران، مسیر کشتیها از تنگۀ هرمز کماکان ناامن ارزیابی میشود و تردد از این مسیر محدود باقی مانده است. ورود رسمی حوثیهای یمن به جنگ امریکا و اسرائیل با ایران و تهدید به بستن تنگۀ بابالمندب میتواند با کاهش امیدواری از اتمام جنگ، شرایط را برای بازار نفت سختتر نماید. بیثباتی در بازار نفت و رشد قیمتها وضعیت اقتصادی را نیز تحت تاثیر قرار داده است. بالا ماندن قیمت نفت میتواند مانع پایین آمدن سطح تورم گردد و با ایجاد ضعف در رشد اقتصادی، تقاضای نفت را کاهش خواهد داد. در حال حاضر انتظار میرود بازار نفت تحت تاثیر تحولات خاورمیانه بسیار پرنوسان باقی بماند و اختلال تردد در تنگۀ هرمز سطوح قیمت را بالا نگه دارد. در حال حاضر، هرگونه کاهش قیمت نفت منوط به نشانههای پایان درگیری در منطقه و باز شدن تنگۀ هرمز خواهد بود.
میانگین هفتگی قیمت نفتا شاخص فوب خلیج فارس با 47 دلار افزایش به 1065 دلار/تن رسید. باتوجه به افت شدید 23 دلاری نفت دبی، دامنک پالایش خلیج فارس با افزایش قابل توجه 29 دلاری همراه شد و برای اولین بار در 5 سال گذشته، سطوح مثبت قیمتی در این بازۀ زمانی را رقم زد. در حالی که اختلال تردد در تنگۀ هرمز، خریداران آسیایی را به عرضههای روسیه امیدوار نموده بود، حملۀ مجدد اوکراین به ترمینال اوست لوگای روسیه عرضههای این منطقه را نیز با خطر اخلال مواجه نمود. در شرایطی که عرضۀ نفتا با اختلال مواجه شده، کرۀ جنوبی نیز جهت تامین نیاز داخل صادرات نفتا را ممنوع نموده وعرضههای منطقهای در آسیا کاهش یافته است. اگرچه دامنک اتیلن-نفتا در سطوح بالای نقطۀ سربهسری قرار گرفته است؛ اما از آنجایی که این رشد عمدتا به محدودیت عرضۀ اتیلن ناشی از خاموشی کراکرهای بخار بازمیگردد، نمیتواند برای نفتا تقاضای اضافی ایجاد نماید. ضمن این که رشد شدید قیمت نفتا در برابر گازمایع سبب شده مطلوبیت خوراک با گازمایع باشد. در بخش آروماتیکها رشد قیمت خوراک نفتا سبب شده حاشیۀ سود به شدت تحت تاثیر قرار گیرد و تولید آروماتیکها صرفۀ اقتصادی نداشته باشد. علیرغم آربیتراژ باز نفتا از غرب سوئز، جریان نفتای دریافتی کافی نبوده و انتظار میرود تا ادامۀ جنگ در خاورمیانه بازار نفتا نیز همچون نفت، پرنوسان و حمایتی باقی بماند.
میانگین هفتگی قیمت بنزین 95 شاخص فوب خلیج فارس با 2 دلار افزایش به 139 دلار/بشکه رسید و باتوجه به افت شدید قیمت نفت دبی، دامنک پالایش خلیج فارس 26 دلار افزایش یافت و در بالاترین سطوح مدت زمان مشابه در 5 سال اخیر قرار گرفت. کاهش عرضۀ خاورمیانه به دلیل اختلال تردد در تنگۀ هرمز از یک سو و کاهش عرضۀ منطقهای به دلیل اولویت قرار دادن نیاز داخلی کشورها سبب شده بازار بنزین با محدودیت عرضه مواجه باشد. اما در هفتههای اخیرعرضههای هند توانسته بخشی از کاهش عرضهها را جبران نموده و روند افزایشی قیمت بنزین را کندتر نماید. در شرایط کنونی با وجود رشد قیمتهای محصول، تقاضای منطقهای با تلاش دولتها جهت ارائۀ یارانۀ سوختی نسبتا پایدار باقی مانده و بنزین موجود در بازار را جذب مینماید. ضمن اینکه پرتامینا به عنوان بزرگترین خریدار بنزین منطقه نیز 5 مناقصۀ خرید برگزار نموده است. باتوجه به تقاضای موجود در بازار، انتظار میرود بازار بنزین در بحبوحۀ جنگ خاورمیانه همچنان سطوح بالای قیمتی خود را حفظ نماید و دامنک پالایش پرنوسان باقی بماند.
بازار جهانی آمونیاک در حال حاضر تحت تأثیر فشار دوجانبهای ناشی از فلج شدن صادرات در خاورمیانه و بحران عملیاتی در استرالیا قرار گرفته است که منجر به حبس عرضه و جهش بیسابقه قیمتها شده است. در حالی که خاورمیانه به عنوان قطب اصلی تأمین، با کاهش ۹۲ درصدی حجم بارگیری در ماه مارس (از ۳۹۵ هزار تن به تنها ۳۰ هزار تن) روبرو شده و اکثر واحدهای صادراتی عربستان سعودی به دلایل ایمنی از مدار خارج هستند، در جبهه دیگر، توقف ناگهانی و غیرمنتظره واحد پیلبارا در استرالیا، این کشور را از یک تأمینکننده به یک متقاضی محصول تبدیل کرده است. این تلاقی بحرانها باعث شده استرالیا برای جبران کسری تولید خود در بازه تعمیراتی ۴ تا ۶ هفتهای، محمولههای اضطراری را با قیمت ۹۰۰ دلار/تن واردات از مبادی دوردستی چون عمان، چین و اندونزی جذب کند که این خود فشار قیمتی مضاعفی را بر خریداران سنتی در هند و شرق آسیا تحمیل کرده است. از سویی پیامد این اختلال گسترده در خاورمیانه و استرالیا، باعث شده غول فسفات جهان (OCP مراکش) به دلیل عدم دسترسی به آمونیاک مورد نیاز، ۳۰ درصد از تولید سهماهه دوم خود را متوقف کند. با توجه به نامشخص بودن زمان دقیق بازگشت واحدهای تولیدی در عربستان و تداوم دوره تعمیرات در استرالیا، پیشبینی میشود بازار همچنان تحت فشار محدودیت عرضه باقی بماند و جریان محصول از اقیانوس اطلس (خلیج آمریکا و ترینیداد) به سمت شرق سوئز برای پر کردن این شکاف عرضه ادامه یابد.
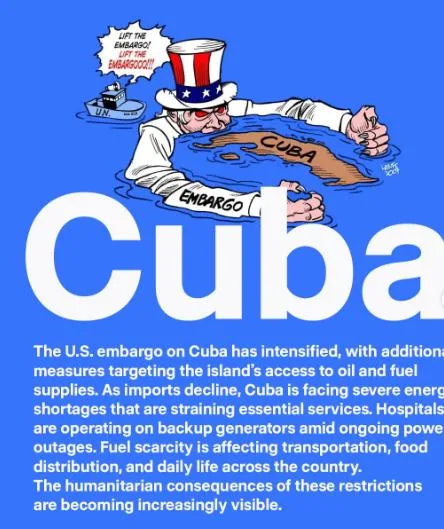
پس از گذشت سه ماه از محاصره زمینی کوبا توسط ایالات متحده آمریکا، مقامات این کشور هفته گذشته اعلام کردند که پس از جلب موافقت ضمنی، در واقع عدم مخالفت ترامپ برای واردات محمولههای انرژی، منتظر ورود یک نفتکش روسی حامل 1000 بشکه نفت خام این کشور میباشند. سرانجام این نفتکش با عنوان «آناتولی کولودکین» که حامل حدود ۷۳۰ هزار بشکه نفت خام است، در هفته گذشته پس از فراز و نشیبهای بسیار سرانجام به مقصد خود، شهر ماتانزاس (در سواحل شمالی کوبا) رسید. محاصره کوبا در حالی سه ماهه میشود که این کشور با بحران انرژی جدی مواجه است. کمبود شدید سوخت، فقدان برق و عدم دسترسی به خدمات عمومی مهمترین چالشهای زندگی روزمره مردم در هاوانا و دیگر شهرهای کوبا است. لازم به ذکر است که این محموله راه حل بحران کوبا نیست، چرا که کارشناسان تخمین میزنند این محموله تنها میتواند حدود ۱۸۰ هزار بشکه گازوئیل تولید کند که برای تأمین نیاز روزانه کوبا به مدت ۹ تا ۱۰ روز کافی است. البته دولت کوبا به رایزنیهای خود با ایالات متحده و روسیه ادامه داده و بنا به اعلام وزیر انرژی روسیه دومین محموله نیز به زودی به این کشور تحویل خواهد شد. ایالات متحده این روزها به عنوان بزرگترین ریسک بازار انرژی در طیفی از جنگ تا تحریم و محاصره عمل میکند. عملکردی که تاکنون جز اختلال در عرضه و افزایش سریع قیمتها نتیجهای نداشته است.