№ 515 | 3 апреля 2026 г.
Еженедельный отчет № 515 за период, заканчивающийся 3 апреля 2026 года
Средняя недельная цена на нефть марки Brent на этой неделе снова возросла, увеличившись на 4,9 доллара до 110,3 долларов за баррель. Отказ Ирана от предложения США о 48-часовом перемирии и продолжение атак сторон на гражданскую инфраструктуру стран региона по-прежнему поддерживают высокий уровень напряженности. Данные показывают, что загрузка сырой нефти из портов Ближнего Востока сократилась на 70% и составила всего 5,2 миллиона баррелей в день. В связи с атакой на танкер VLCC в Кувейте и нефтяной танкер, принадлежащий Катару, со стороны Ирана, маршрут судов через Ормузский пролив по-прежнему оценивается как небезопасный, и движение по этому маршруту остается ограниченным. Официальное вступление хуситов из Йемена в войну США и Израиля с Ираном и угроза закрытия Баб-эль-Мандеба могут усложнить ситуацию на рынке нефти, снизив надежды на окончание конфликта. Нестабильность на рынке нефти и рост цен также оказывают влияние на экономическую ситуацию. Высокие цены на нефть могут помешать снижению уровня инфляции и, создавая слабость в экономическом росте, снизят спрос на нефть. В настоящее время ожидается, что рынок нефти останется очень волатильным под воздействием событий на Ближнем Востоке, а сбои в движении через Ормузский пролив будут поддерживать высокие уровни цен. В настоящее время любое снижение цен на нефть будет зависеть от признаков окончания конфликта в регионе и открытия Ормузского пролива.
Средняя недельная цена на нефть на FOB Персидского залива увеличилась на 47 долларов и составила 1065 долларов/тонна. Учитывая резкое снижение на 23 доллара по нефти Дубая, маржа переработки в Персидском заливе увеличилась на значительные 29 долларов и впервые за последние 5 лет достигла положительных ценовых уровней в этот период. В то время как нарушения движения в Ормузском проливе вселили надежду у азиатских покупателей на поставки из России, повторная атака Украины на терминал Оуст-Луга в России также поставила под угрозу поставки из этого региона. В условиях, когда предложение нефти сталкивается с перебоями, Южная Корея также запретила экспорт нефти для удовлетворения внутренних потребностей, и региональные поставки в Азии сократились. Хотя маржа этилен-нефть находится на высоких уровнях точки безубыточности, поскольку этот рост в основном связан с ограничением предложения этилена из-за отключения паровых крекинговых установок, он не может создать дополнительный спрос на нефть. Кроме того, резкий рост цен на нефть по сравнению с сжиженным газом сделал сырьё более привлекательным для сжиженного газа. В секторе ароматических углеводородов рост цен на сырьё нефти значительно повлиял на маржу прибыли, и производство ароматических углеводородов стало экономически нецелесообразным. Несмотря на арбитражные возможности нефти из Западного Суэца, поступления нефти были недостаточными, и ожидается, что до окончания войны на Ближнем Востоке рынок нефти останется таким же волатильным и поддерживающим, как и нефть.
Средняя недельная цена бензина 95 по индексу FOB Персидского залива увеличилась на 2 доллара и достигла 139 долларов/баррель, а учитывая резкое падение цен на нефть в Дубае, маржа переработки в Персидском заливе увеличилась на 26 долларов и достигла самых высоких уровней за аналогичный период за последние 5 лет. Снижение предложения на Ближнем Востоке из-за нарушений движения в Ормузском проливе с одной стороны и снижение регионального предложения из-за приоритета внутренних потребностей стран привело к тому, что рынок бензина столкнулся с ограничением предложения. Однако в последние недели поставки из Индии смогли частично компенсировать снижение поставок и замедлить рост цен на бензин. В текущих условиях, несмотря на рост цен на продукцию, региональный спрос остается относительно стабильным благодаря усилиям правительств по предоставлению субсидий на топливо, что способствует поглощению бензина, доступного на рынке. Кроме того, Пертамина, как крупнейший покупатель бензина в регионе, также провела 5 тендеров на закупку. Учитывая существующий спрос на рынке, ожидается, что рынок бензина в условиях конфликта на Ближнем Востоке продолжит сохранять свои высокие ценовые уровни, а маржа переработки останется волатильной.
Мировой рынок аммиака в настоящее время находится под воздействием двустороннего давления, вызванного параличом экспорта на Ближнем Востоке и операционным кризисом в Австралии, что привело к ограничению предложения и беспрецедентному росту цен. В то время как Ближний Восток, как основной центр поставок, столкнулся с 92%-ным снижением объемов отгрузки в марте (с 395 тысяч тонн до всего лишь 30 тысяч тонн), и большинство экспортных мощностей Саудовской Аравии выведены из эксплуатации по соображениям безопасности, с другой стороны, внезапная и неожиданная остановка завода Пилбара в Австралии превратила эту страну из поставщика в потребителя продукта. Это пересечение кризисов заставило Австралию компенсировать нехватку производства в 4-6 недельный период ремонта, привлекая экстренные поставки по цене 900 долларов/тонна из удаленных источников, таких как Оман, Китай и Индонезия, что само по себе создало дополнительное ценовое давление на традиционных покупателей в Индии и Восточной Азии. С другой стороны, последствия этого широкомасштабного сбоя на Ближнем Востоке и в Австралии привели к тому, что мировой гигант по производству фосфатов (OCP Марокко) приостановил 30% своего производства во втором квартале из-за нехватки необходимого аммиака. Учитывая неопределенность относительно точного времени возвращения производственных мощностей в Саудовской Аравии и продолжение периода ремонта в Австралии, ожидается, что рынок останется под давлением ограничений предложения, и поток продукта из Атлантического океана (залив США и Тринидад) в восточном направлении через Суэц продолжит заполнять этот дефицит предложения.
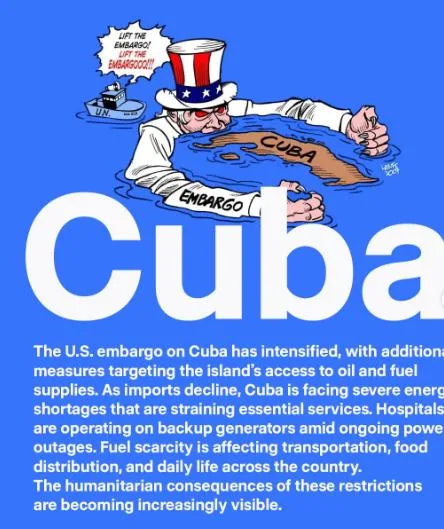
Спустя три месяца с момента наземной блокады Кубы Соединёнными Штатами Америки, власти этой страны на прошлой неделе объявили, что после получения косвенного согласия, а фактически отсутствия возражений со стороны Трампа на импорт энергетических грузов, они ожидают прибытия российского танкера, перевозящего 1000 баррелей нефти. В конце концов, этот танкер под названием «Анатолий Колудкин», который везёт около 730 тысяч баррелей нефти, на прошлой неделе, после множества взлётов и падений, наконец, достиг своего назначения, города Матансас (на северном побережье Кубы). Блокада Кубы становится трёхмесячной на фоне серьёзного энергетического кризиса в стране. Острая нехватка топлива, отсутствие электричества и недоступность важных общественных услуг — главные проблемы повседневной жизни людей в Гаване и других городах Кубы. Следует отметить, что этот груз не является решением кубинского кризиса, так как эксперты оценивают, что этот груз может произвести лишь около 180 тысяч баррелей дизельного топлива, что достаточно для удовлетворения ежедневных потребностей Кубы на срок 9-10 дней. Тем не менее, правительство Кубы продолжает свои консультации с Соединёнными Штатами и Россией, и, по словам министра энергетики России, второй груз также будет вскоре доставлен в эту страну. В настоящее время Соединённые Штаты действуют как крупнейший риск на рынке энергии в диапазоне от войны до санкций и блокады. Действия, которые до сих пор привели лишь к сбоям в поставках и быстрому росту цен.