编号 515 | 2026年4月3日
2026年4月3日第515号周报
本周布伦特原油的周均价再次上涨,增长了4.9美元,达到了每桶110.3美元。伊朗拒绝美国提出的48小时停火提议,以及各方对该地区非军事基础设施的持续攻击,仍然使紧张局势保持在高位。数据显示,来自中东港口的原油装载量减少了70%,仅为每天520万桶。由于伊朗针对一艘在科威特的超大型油轮(VLCC)和一艘属于卡塔尔能源的油轮的攻击,霍尔木兹海峡的航道依然被评估为不安全,通行受到限制。也门胡塞武装正式加入美国和以色列与伊朗的战争,并威胁关闭巴布曼德布海峡,可能会因对战争结束希望的减弱而使石油市场面临更严峻的挑战。石油市场的不稳定和价格上涨也影响了经济状况。高企的油价可能会阻碍通货膨胀水平的下降,并通过削弱经济增长来减少对石油的需求。目前预计,石油市场将在中东局势的影响下保持高度波动,霍尔木兹海峡的通行干扰将维持价格水平的高位。目前,任何油价的下降都将取决于该地区冲突结束的迹象以及霍尔木兹海峡的开放。
阿拉伯湾FOB基准的石脑油周均价上涨47美元,达到1065美元/吨。考虑到迪拜石油价格大幅下跌23美元,阿拉伯湾的石脑油价差显著上涨29美元,并且在过去5年中首次在此时间段内出现正价格水平。尽管霍尔木兹海峡的交通干扰使得亚洲买家对俄罗斯的供应充满希望,但乌克兰对俄罗斯乌斯季-卢加终端的再次攻击使该地区的供应也面临干扰风险。在石脑油供应受到干扰的情况下,韩国也禁止石脑油出口以满足国内需求,亚洲地区的供应减少。尽管乙烯-石脑油价差处于高位,但由于这一增长主要源于由于蒸汽裂解装置停工导致的乙烯供应限制,无法为石脑油创造额外需求。此外,石脑油价格的急剧上涨相对于液化气使得液化气的原料吸引力增强。在芳烃领域,石脑油原料价格的上涨使得利润率受到严重影响,芳烃的生产缺乏经济性。尽管西苏伊士的石脑油套利机会仍然存在,但接收到的石脑油流量不足,预计在中东战争持续期间,石脑油市场将像石油市场一样保持波动和支撑。
95号汽油的每周平均价格在波斯湾FOB指标上上涨了2美元,达到了139美元/桶。考虑到迪拜油价的急剧下跌,波斯湾的炼油利润增加了26美元,达到了过去5年同期的最高水平。由于霍尔木兹海峡的交通干扰导致中东供应减少,以及各国优先满足国内需求导致区域供应下降,汽油市场面临供应限制。然而,最近几周,印度的供应部分弥补了供应的减少,减缓了汽油价格的上涨趋势。在当前情况下,尽管产品价格上涨,区域需求仍然保持相对稳定,政府努力提供燃料补贴,吸引市场上的汽油。同时,作为该地区最大的汽油买家,Pertamina也进行了5次采购招标。考虑到市场上的需求,预计在中东战争的背景下,汽油市场将继续保持高价位,炼油利润将保持波动。
全球氨市场目前受到来自中东出口瘫痪和澳大利亚运营危机的双重压力,导致供应紧张和价格前所未有的飙升。中东作为主要供应中心,面临3月份装载量减少92%(从395,000吨降至仅30,000吨)的困境,沙特阿拉伯的大多数出口单元因安全原因停产;另一方面,澳大利亚皮尔巴拉单元的突然和意外停产,使该国从供应商转变为产品需求者。这一危机交汇导致澳大利亚在4至6周的维修期间,为弥补生产缺口,紧急从遥远的地方如阿曼、中国和印度尼西亚进口900美元/吨的货物,这给印度和东亚的传统买家带来了额外的价格压力。另一方面,中东和澳大利亚的广泛干扰导致全球磷酸盐巨头(摩洛哥OCP)因无法获得所需氨而停止了第二季度30%的生产。考虑到沙特阿拉伯生产单位的恢复时间不确定以及澳大利亚维修期的持续,预计市场将继续受到供应限制的压力,并且从大西洋(美国湾和特立尼达)向苏伊士东部的产品流动将继续以填补这一供应缺口。
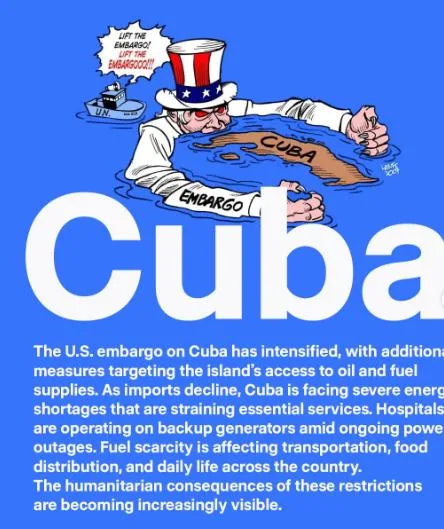
在美国对古巴实施陆地封锁三个月后,该国官员上周宣布,在获得默许后,实际上是特朗普对能源货物进口的不反对,他们正在等待一艘载有1000桶该国原油的俄罗斯油轮的到来。最终,这艘名为“安纳托利·库洛金”的油轮,载有约730,000桶原油,上周经过多次波折,终于抵达目的地,古巴北海岸的马坦萨斯市。古巴的封锁即将进入第三个月,而该国正面临严重的能源危机。燃料短缺、电力缺乏和无法获得公共服务是哈瓦那及古巴其他城市居民日常生活中面临的主要挑战。值得一提的是,这一货物并不是古巴危机的解决方案,因为专家估计这批货物只能生产约180,000桶柴油,足以满足古巴日常需求9到10天。当然,古巴政府继续与美国和俄罗斯进行磋商,俄罗斯能源部长表示第二批货物也将很快交付该国。如今,美国在能源市场中作为最大风险,涵盖从战争到制裁和封锁的广泛范围。迄今为止,这种行为只导致了供应中断和价格迅速上涨。